Aiuto, la banca ha ceduto il mio debito! Ti spieghiamo cosa significa, cosa controllare e quando puoi trattare.
Nella raccomandata leggi un nome che non hai mai sentito. E l’importo di un debito, pure, che pensavi fosse sotto controllo. La comunicazione di un debito ceduto arriva quasi sempre così: senza preavviso, e senza particolari spiegazioni.
Se è successo anche a te, fai un respiro profondo e non spaventarti. Non pensare subito al pignoramento o a guai irreparabili con le banche. Leggi piuttosto questo articolo. La cessione del debito può fare paura, ma in realtà è una procedura molto comune e gestibile.
Capire come funziona questa operazione ti aiuterà ad affrontare la situazione con serenità e a scoprire come difenderti al meglio.
Cosa significa esattamente che il tuo debito è stato ceduto?
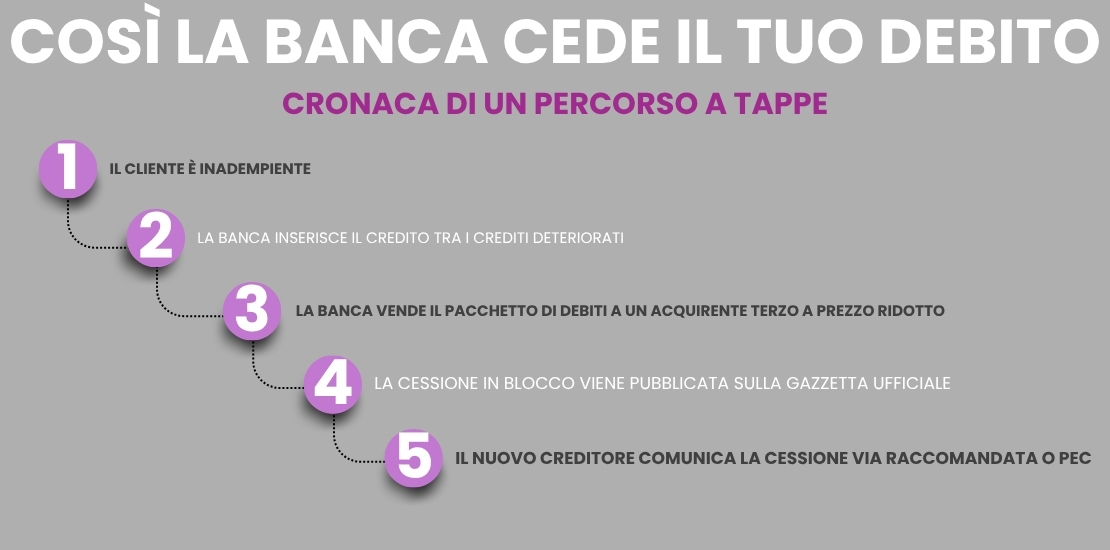
Quando non riesci più a pagare le rate di un finanziamento (come un prestito personale o una carta revolving), per la banca quel credito diventa difficile da recuperare . In gergo tecnico si parla di credito deteriorato o NPL, da non-performing loan. A questo punto la banca ha due scelte: continuare a sollecitare il pagamento con telefonate e lettere, oppure vendere il debito a qualcun altro.
Ecco, allora, nello specifico, cosa significa cedere un debito. Cedere un debito significa semplicemente che la banca vende ad un’altra società il diritto di incassare quei soldi. Chi compra il tuo debito è di solito una società di recupero crediti o un fondo specializzato.
Davvero le banche vendono i crediti in sofferenza?
Sì, ed è una pratica diffusissima: esiste un vero e proprio mercato compravendita dei crediti non pagati. In Italia questo settore muove ogni anno decine di miliardi di euro.
Secondo i dati del Market Watch NPL di Banca Ifis, tra il 2025 e il 2027 verranno venduti circa 22 miliardi di euro all’anno di crediti deteriorati (NPE, o non-performing exposure, dentro cui rientra qualsiasi tipo di credito bancario), e il 40% di queste transazioni avverrà nel mercato secondario, cioè tra società che rivendono crediti già acquistati da altre banche.
Ora, mettiamoci nei panni della banca. Recuperare un credito in sofferenza richiede tempo, personale addetto, spesso addirittura anni di solleciti e procedure legali. Pertanto la cessione del debito permette alla banca di incassare subito una somma certa – anche se inferiore al valore nominale del debito.
Chi acquista, dal canto suo, paga il credito a un prezzo scontato rispetto all’importo originario e su questo sconto costruisce il proprio margine. È un dettaglio, questo, che tornerà utile più avanti.
Cartolarizzazione, quando la cessione riguarda invece un mutuo
Diverso è il caso se parliamo di un mutuo. La banca può infatti cedere il credito anche se il debito non è in sofferenza e stai pagando le rate regolarmente – a differenza di quanto avviene per i crediti deteriorati o NPL.
In questo caso si parla di cartolarizzazione: la banca raggruppa più finanziamenti e li vende in blocco a una società speciale (detta società veicolo), che poi emette dei titoli finanziari da vendere agli investitori, nel rispetto della legge 130/1999.
Come puoi immaginare, anche la cartolarizzazione è alla base di un mercato consolidato. Secondo l’AFME, l’associazione di categoria della finanza europea che monitora il mercato della cartolarizzazione, nel 2025 le nuove operazioni in Europa hanno raggiunto circa 252 miliardi di euro (di cui 156 miliardi collocati sul mercato, pari al 62%). Al momento il totale dei titoli in circolazione supera i 1.290 miliardi di euro.
In ogni caso, per te che stai pagando il mutuo non cambia nulla. I tuoi diritti, le tue tutele e le condizioni del contratto rimangono esattamente gli stessi di prima.
Cosa cambia (e cosa non cambia) per te
Questo è un punto fondamentale. Se la banca ha ceduto il debito, ha semplicemente trasferito a un’altra società il diritto a riscuoterlo. Tutto il resto rimane immutato.
Per intenderci: il contratto resta quello che avevi firmato; l’importo che devi restituire, il tasso di interesse, le rate residue… tutto rimane identico a prima. Cambia solo il destinatario del bonifico che devi inviare.
Facciamo un esempio. Se il tuo prestito prevedeva un TAN del 6% e 40 rate da 250 euro, quella è la cifra che continuerai a versare – non un euro in più né uno in meno.
Chi acquista il credito subentra nella stessa posizione della banca precedente. Il che significa che può chiederti solo quello che devi, e non può gonfiare – né sgonfiare, giustamente – l’importo del debito. Questo vale anche per gli interessi di mora o eventuali spese di gestione, calcolate nel debito residuo.
Cosa verificare appena arriva la comunicazione
Ora, il rischio che una richiesta sia illegittima è sempre dietro l’angolo. Non vogliamo allarmarti, ma se conosci la nostra associazione (e il lavoro che fa ogni giorno) saprai bene che delle banche ci si può fidare soltanto fino a un certo punto.
Quindi quando ti arriva la comunicazione di un debito ceduto, controlla bene queste cose:
- chi è il nuovo creditore (nome, ragione sociale, riferimenti di contatto);
- la data in cui la cessione è avvenuta;
- la documentazione che attesta il trasferimento del credito, richiedibile per iscritto se non allegata alla comunicazione.
Perché è importante fare queste verifiche? Perché, purtroppo, possono capitare anche tentativi di truffa da parte di false società di recupero crediti. Un esempio che forse ricorderai è l’operazione “Rec Credit” della Polizia Postale, che ha portato alla denuncia di 46 persone: migliaia di cittadini venivano contattati e minacciati di pignoramento da presunte società di recupero crediti, che sono riuscite a incassare oltre 3 milioni di euro. Prestare attenzione a chi richiede il pagamento è quindi il primo passo fondamentale per tutelarsi.
La cessione di un debito può forse aprire a una trattativa?
Assolutamente sì. Anche se l’arrivo della raccomandata può sembrare una minaccia, in molti casi un debito ceduto rappresenta l’occasione più concreta per rinegoziare la propria posizione – e liberarsi così definitivamente dal debito – attraverso un accordo a saldo e stralcio.
Ricordi quando dicevamo che chi acquista il credito lo fa a forte sconto? È proprio qui che si gioca la tua partita: queste società acquistano interi pacchetti versando una frazione minima rispetto al valore nominale originario.
Di conseguenza, incassare subito una somma liquida e certa – seppur notevolmente inferiore al totale richiesto – per loro rappresenta spesso un ottimo affare, specie se l’alternativa è intraprendere un percorso giudiziario lungo, costoso e dall’esito incerto.
È chiaro: gestire questa trattativa richiede comunque un certo metodo. Questo articolo sulla proposta di saldo e stralcio può chiarirti le idee, ma ti suggeriamo di contattare i nostri consulenti per saperne di più.

Ancora in ansia? Entra nella community di ADifesa!
L’associazione ADifesa nasce per stare al tuo fianco, e proteggere i tuoi diritti, quando dall’altra parte c’è un banca poco trasparente e poco ‘umana’.
Gestire un debito, e sapere di dover fare tutto da soli, può spaventare. Ma la nostra community conta professionisti esperti, avvocati e consulenti pronti a darti un consiglio su tutto ciò che ti causa ansia o preoccupazione in ambito bancario.
Entrare in Associazione ADifesa è semplice. Puoi farlo da qui versando la quota di iscrizione annuale – che è solo di 20 euro.
Associandoti, avrai accesso a un’Area Riservata dove abbiamo messo tutte le nostre guide, i nostri tutorial, calcolatori e simulatori che ti aiuteranno a diventare finalmente un debitore consapevole. (E con un piano Premium da 5,99€ al mese, hai accesso a una guida dedicata per poter proporre il saldo e stralcio in autonomia).
Con ADifesa potrai finalmente affrontare il tuo futuro finanziario con tutta la serenità che serve.
Alcune domande più frequenti
1) Cosa significa quando una banca cede un debito a un recupero crediti?
Significa che la banca ha trasferito a una società terza il diritto di riscuotere quel credito, di solito perché il debito è rimasto insoluto per un periodo prolungato. L’operazione è legale e regolata dal codice civile. Non modifica l’importo dovuto né le condizioni originarie del contratto: cambia solo il soggetto a cui è dovuto il pagamento. Chi acquista il credito deve comunicarlo formalmente al debitore, indicando i propri riferimenti e la data della cessione.
Autore
2) La prescrizione del debito si annulla dopo la cessione?
Nulla cambia rispetto ai termini già in corso. Il nuovo creditore subentra nella stessa posizione della banca cedente, compreso il tempo già trascorso dall’ultimo pagamento o dall’ultimo atto interruttivo. La cessione non fa ripartire la prescrizione da zero né la sospende: se il debito era vicino a prescriversi prima della cessione, resta tale anche dopo.
Autore
3) Come faccio a verificare se una cessione del credito è legittima?
Richiedi per iscritto alla società che ti contatta il nome del nuovo creditore, la data della cessione e la documentazione che ne attesta il trasferimento. Un creditore legittimo è tenuto a fornire questi elementi. In assenza di prova certa della cessione e dell’importo dovuto, non sei tenuto ad alcun pagamento immediato: prima verifica, poi eventualmente tratta.
Autore
4) Cosa fare se non ho più soldi per pagare i debiti?
Se la difficoltà è temporanea, vale la pena proporre una rateizzazione o una trattativa diretta con chi gestisce il credito. Se invece la situazione è di sovraindebitamento strutturale, la legge prevede procedure dedicate per i debitori in questa condizione, da valutare insieme a un professionista. Ignorare le comunicazioni è la scelta che peggiora di più la posizione nel tempo. Su questo tema leggi anche: Troppi debiti, come fare?


Post a Comment