Hai perso soldi con una polizza unit linked? Per la Cassazione è un problema di trasparenza. Ecco cosa ha stabilito sul risarcimento e i termini per agire.
La polizza assicurativa suona spesso come una scelta sicura. Specie se di strumenti finanziari te ne intendi pochissimo. È così che la banca di solito “incastra” i suoi clienti – come è successo, in Italia, con le polizze unit linked.
Allora finisce che metti lì, nella polizza, tutti i tuoi risparmi ma che al momento del riscatto ti ritrovi in mano con niente. Storie italiane, insomma; purtroppo molto diffuse.
Se è capitato anche a te, vogliamo rassicurarti. Non sei il solo. La novità oggi è che la Cassazione si è espressa. E quello che ha detto ti interessa molto da vicino.
💡 In breve
Con la sentenza n. 34927 del 31 dicembre 2025 la Cassazione ha chiarito che, se non sei stato informato a dovere rispetto a rischi della polizza unit linked, la compagnia assicurativa è obbligata a risarcirti. Anche se la polizza ti è stata venduta da un intermediario.
Se hai perso soldi, e le informazioni sul contratto non erano chiare, hai diritto a un rimborso. Ma devi fare presto: hai soltanto cinque anni per agire.
Cosa sono le polizze unit linked
Una polizza unit linked è un’assicurazione sulla vita che funziona – però – in modo particolare. Perché il denaro che versi nella polizza viene trasformato, dalla compagnia assicurativa, in quote di uno o più fondi di investimento. Il nome viene proprio da qui: «unit» vuol dire quota; «linked» significa collegata.
La differenza con le tradizionali polizze vita puoi immaginarla. Le polizze vita tradizionali (che vengono dette di Ramo I) sono collegate a gestioni separate e di norma offrono una garanzia sul tuo capitale e un rendimento minimo consolidato. La compagnia assicurativa investe comunque i tuoi soldi – ma lo fa in modo prudente.
Per le polizze unit linked, invece, il rischio è più alto. Essendo collegata a quote di fondi di investimento, il valore della polizza corrisponde al valore di quelle quote. E, per farla breve, può oscillare anche di molto; segue l’andamento dei mercati.
👉 Se il valore del fondo sale, guadagni.
👉 Se il valore del fondo scende, perdi.
Insomma, salvo garanzie (raramente previste) nel contratto, con una polizza unit linked rischi di ricevere meno di quanto hai versato.
Ciò nonostante, parliamo di prodotti molto diffusi. Nel primo trimestre del 2026 le compagnie assicurative hanno raccolto 11,5 miliardi di euro, cioè il 6,8% in più dello stesso periodo dell’anno prima. E circa il 60% di tutta la raccolta delle polizze vita passa da sportelli bancari e postali.
Se ne hai sottoscritta una, è probabile che la proposta ti sia arrivata proprio dalla tua banca di fiducia.
È una polizza o un investimento finanziario?
Sulla carta, la polizza unit linked è esattamente questo: una polizza. Nella sostanza, però, somiglia molto di più a un investimento finanziario, perché i tuoi soldi vengono investiti direttamente nei mercati finanziari il che ti espone a fluttuazioni e perdite. Non a caso le polizze unit linked sono definite un prodotto assicurativo con natura finanziaria.
E allora perché è importante saperlo? Perché chi te la propone deve fare due cose. La prima è capire chi sei: quanti anni hai, quanto guadagni, quanto rischio puoi permetterti. Soprattutto quanto rischio puoi permetterti, quindi – in altre parole – qual è la tua tolleranza al rischio. In secondo luogo deve spiegarti in modo chiaro cosa stai comprando e quanto può costarti nel medio-lungo periodo.
Considera che uno studio di Banca d’Italia e IVASS ha rilevato che le unit linked costano in genere molto più dei fondi comuni equivalenti, con una differenza tra 0,5 e 2,5 punti percentuali all’anno. Sembra poco, ma su molti anni mangia una fetta importante del rendimento.
E non tutti gli investitori ne sono consapevoli.
Breve panoramica degli investimenti assicurativi
La unit linked non è l’unica polizza con natura finanziaria. Ce ne sono almeno tre, tra le più diffuse: unit linked, index linked e multiramo. E in questo schema facciamo un confronto con le loro differenze principali.
| Tradizionale | Unit linked | Index linked | Multiramo | |
| Come funziona | I soldi vanno in una gestione separata, di solito prudente. | I soldi vanno in quote di fondi di investimento. | Il rendimento segue un indice (es. di Borsa). | Una parte va in una gestione separata, l’altra in fondi. |
| Livello di rischio | Basso | Alto | Medio-alto | Intermedio (dipende da com’è divisa la somma). |
| Il capitale è garantito? | Di solito sì, alla scadenza della polizza. | No. | No. | Solo per la parte che va in gestione separata. |
| Che cosa controllare | Costi, penali di riscatto, rendimento riconosciuto. | Costi e fondi scelti. | Limiti al guadagno e condizioni della protezione. | Come è divisa la somma tra le due parti. |
Tieni a mente che nessun investimento è senza rischi. E lo stesso può dirsi delle polizze assicurative. Anche scegliendo quella tradizionale, comunque il rischio di “perdere soldi” è basso ma non è zero. Contano a quel punto i costi, le penali in caso di recesso, un rendimento che non tiene il passo con l’inflazione…
Con questo non vogliamo dirti che è meglio non investire. Ma è chiaro che bisogna stare attenti e agire con consapevolezza.
Le polizze unit linked hanno i loro vantaggi
Ti suonerà paradossale a questo punto, ma è la verità: le polizze unit linked hanno anche i loro vantaggi.
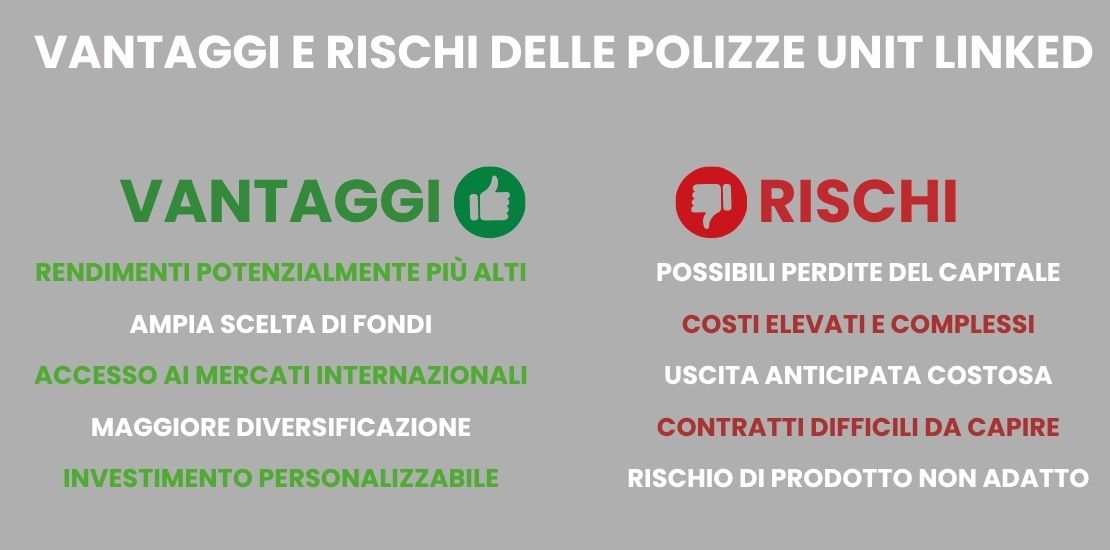
I rendimenti, per esempio, sono potenzialmente più elevati rispetto a quelli delle polizze tradizionali. In più considera che puoi scegliere tu i fondi sui quali investire – e che puoi accedere al mercato internazionale, insomma: investire in un paniere ampio di fondi gestiti da società di investimento globali.
È anche per questo che le opinioni sulle polizze unit linked sono così tanto diverse tra loro. Ogni investitore ha le sue esigenze e il suo spazio di manovra. Soltanto tu puoi sapere se un investimento di questo tipo fa al caso tuo.
Ma pure molti rischi, tipo questi:
- Puoi perdere parte di soldi investiti, o anche perderli tutti, se i fondi perdono valore.
- I costi sono alti e difficili da capire (ci sono commissioni, costi di gestione, spese che si sommano).
- Svincolarti prima della scadenza può costarti anche molto caro, e non solo per via delle penali.
- I contratti sono lunghi e pieni di rimandi, scritti in modo che un cittadino comune fa fatica a capire.
- Ti viene proposta anche se non è adatta a te, che magari hai pochi risparmi o non vuoi rischiare.
Perché è intervenuta la Cassazione
Nel 2012 una donna, operaia e con un reddito di circa 15mila euro l’anno, ha sottoscritto tramite un broker una polizza unit linked emessa da una società irlandese, la Hansard Europe.
Nel 2015 ha chiesto il riscatto della polizza, ma la compagnia assicurativa ha risposto che gli strumenti in cui erano stati investiti i suoi soldi avevano perso ogni valore. La donna decide di adire vie legali. Perché prima di firmare, dice, nessuno le aveva spiegato bene cosa stava comprando.
Il caso arriva in Cassazione, che con la sentenza n. 34927 del 31 dicembre 2025 stabilisce tre punti chiari:
- La compagnia è tenuta a rispondere dei documenti poco chiari, anche se la polizza l’ha venduta un broker. L’obbligo di scrivere in modo comprensibile (stabilito dal Testo Unico Bancario) vale per un colosso finanziario come per chiunque altro.
- Il rimedio è il risarcimento, oppure l’annullamento della polizza. Ma non la risoluzione del contratto!
- Per chiedere il risarcimento c’è un limite di tempo, ovvero cinque anni. In generale il conto parte da quando il danno viene scoperto, cosa che in genere succede al momento del riscatto.
Attenzione però. La Cassazione non ha deciso che l’operaia avrà diritto al rimborso. Piuttosto, la Corte ha corretto degli errori della sentenza d’appello e rimandato il caso alla Corte d’appello di Torino.
I principi fissati, comunque, restano validi per tutti.
Sugli investimenti in perdita puoi ottenere giustizia
Per essere chiari: se hai perso soldi con una unit linked, la perdita da sola non basta per dire che qualcuno ha sbagliato qualcosa. Del resto i mercati fluttuano, e il rischio fa parte del gioco.
C’è però una domanda che dovresti porti. Quel rischio ti è stato spiegato? Insomma, era davvero adatto a te?
Se ti hanno venduto la polizza senza chiederti quanto potevi permetterti di perdere, o senza dirti con parole comprensibili cosa stavi firmando, allora la storia cambia. Perché se è così puoi contestare l’intera operazione e chiedere di essere risarcito.
Certo tutto dipende dalle carte. Il contratto, la scheda con le informazioni chiave (il KID), il questionario MiFID sul tuo profilo di rischio, il rendiconto annuale… Sono questi i documenti che raccontano cosa ti è stato detto davvero. Se non li hai, recuperali il prima possibile. E prima di firmare altro con la compagnia o con la banca, fatti spiegare bene a cosa stai andando incontro.
Puoi far valere i tuoi diritti, se sai come muoverti. La nostra associazione consumatori nasce anche per questo.

Non farti schiacciare dalle perdite finanziarie. Scopri ora come uscire da un investimento in perdita, anche grazie all’aiuto di ADifesa.
Entra nella rete di ADifesa e ricevi supporto
Quando perdi dei soldi ti senti solo contro un sistema più grande di te. Banche e compagnie hanno dalla loro parte uffici legali e tanto tempo a disposizione. Tu, invece, molto probabilmente hai soltanto tanti dubbi.
Per questo conoscere i propri diritti è fondamentale. E la nostra associazione, in questo, può darti una mano. Entrare in ADifesa vuol dire far parte di una rete di persone e professionisti che conoscono bene i disagi che stai vivendo, e possono aiutarti a risolverle.
Ai nostri iscritti offriamo servizi dedicati e un’Area Riservata con contenuti, tutorial, guide e strumenti esclusivi.
👉 Puoi iscriverti da qui in pochi minuti
Prenditi cura del tuo benessere finanziario, e non farti fregare dalle banche. ADifesa è al tuo fianco sempre.
Alcune domande frequenti
1) Meglio una polizza unit linked o un piano di accumulo in ETF?
La scelta dipende dai tuoi obiettivi personali. Il piano di accumulo in ETF offre costi bassissimi e liquidità immediata, e può massimizzare il rendimento dell’investimento puro. La polizza unit linked, invece, comporta costi di gestione molto più elevati che riducono i guadagni. Eppure ti garantisce vantaggi in caso di successione (come l’esenzione dalle imposte di successione e la designazione libera dei beneficiari). In ogni caso ADifesa non offre consulenza finanziaria e questo è soltanto un parere informativo.


Post a Comment