Hai subito un bonifico non autorizzato? Qui ti spieghiamo come difendere il tuo conto bancario. E non avere paura! La legge è dalla tua parte.
Ti sei accorto di un bonifico che non hai mai fatto e vai nel panico; è la prassi. Ti chiedi come sia potuto succedere, se quei soldi li rivedrai mai… Sono storie che i nostri associati ci racconta spesso.
Perciò i nostri consigli, in questo articolo, sono già collaudati. A partire da questo, il più importante: respira. Non sei la sola persona a cui è capitato, non hai fatto niente di stupido, e – cosa molto più importante! – la legge italiana ti tutela molto più di quanto immagini.
Vediamo, allora, cosa fare nell’immediato e qual è l’iter da seguire da questo momento in poi.
Le mosse tempestive per proteggere il tuo conto
Come puoi immaginare, subito dopo aver scoperto un’operazione sospetta, bisogna agire in fretta. Senza panico, sì; ma in fretta.
Perché ogni minuto che passa è un minuto in più in cui il tuo conto resta esposto, quindi la priorità assoluta è bloccare lo strumento di pagamento. Solo dopo, con calma, potrai occuparti della parte burocratica. Ovvero comunicare formalmente alla banca che non riconosci l’operazione ed eventualmente sporgere denuncia.
Non è colpa tua se sei arrivato a questo punto, e non è nemmeno colpa tua se non sai da dove iniziare: è un percorso che quasi nessuno conosce finché non gli capita.
Come bloccare il conto, passo dopo passo
I passi da seguire sono essenzialmente questi:
- contatta immediatamente la tua banca
- cambia le password di accesso all’homebanking
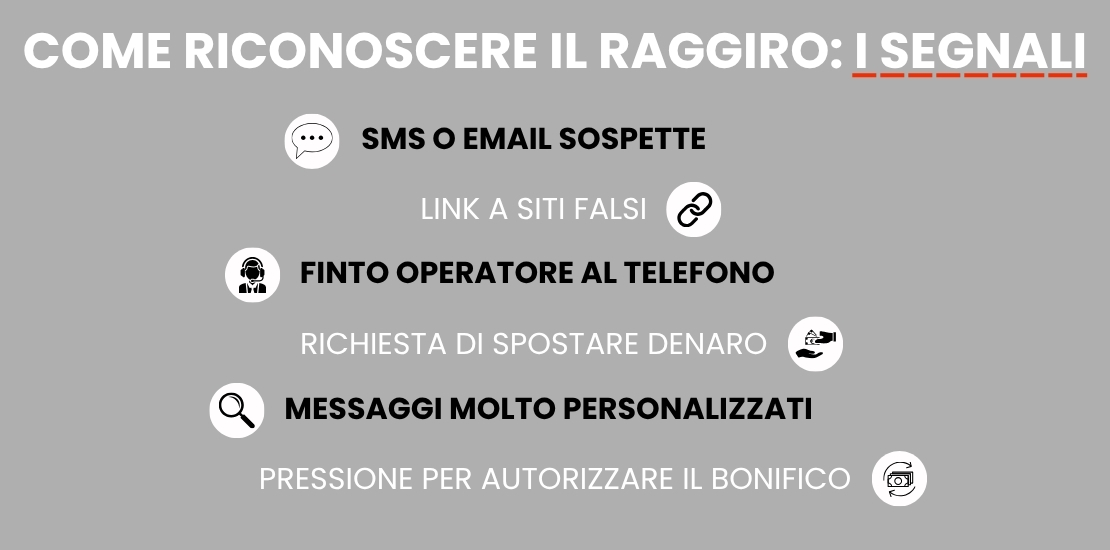
- verifica se hai ricevuto sms, email o telefonata sospette (questo serve come prova)
- controlla se ci sono altri pagamenti anomali
Si tratta di un iter abbastanza semplice. Considera che ogni banca – sul suo sito ufficiale – mostra un numero verde dedicato al blocco carte. Puoi farlo anche tramite app o sportello, ma tieni conto che le banche sempre una linea telefonica attiva 24 ore su 24 proprio per queste emergenze. Tu chiama, anche di notte. E se non dovessi trovare il numero sul sito, cercalo su Google scrivendo il nome della tua banca.
Tutti gli altri consigli servono a raccogliere prove utili ad avere poi giustizia in un secondo momento. Con un rimborso, per esempio, anche da parte della stessa banca.
Il modulo di disconoscimento formale e la denuncia
Una volta bloccato il conto, il passo successivo è formalizzare la richiesta di rimborso attraverso il cosiddetto modulo di disconoscimento. Lo trovi sul sito della banca (basta cercare su Google) o direttamente in filiale. Per facilitarti la ricerca ti mettiamo qui il link al modulo delle banche principali italiane:
Unicredit, per esempio, consente il disconoscimento tramite numero verde (qui troverai informazioni sul disconoscimento Unicredit).
Si tratta comunque, anche in questo caso, di un’operazione molto semplice. Devi soltanto dichiarare ufficialmente di non aver autorizzato il bonifico: da qui parte l’obbligo della banca di attivarsi. Hai tempo fino a 13 mesi dalla data dell’addebito per presentarlo. Ma attenzione: prima lo presenti, prima parte la pratica di rimborso; quindi non aspettare.
In più, ti consigliamo anche di sporgere denuncia alla Polizia Postale. Così rafforza la tua posizione e aiuta le indagini su chi ti ha truffato.
Non è colpa tua, ma del phishing bancario
Tutti si chiedono, dopo un bonifico non autorizzato, la stessa identica cosa: «Come ho fatto a cascarci?». Ma non devi demoralizzarti: le truffe di oggi sono progettate apposta per essere quasi indistinguibili dal vero.
Secondo i dati di Banca d’Italia sulle frodi nei pagamenti digitali, per i bonifici il rischio principale non è più il furto di credenziali in senso classico, ma la cosiddetta “manipolazione del pagatore”. Nel 2024 questa tecnica ha causato il 74% del valore totale delle frodi sui bonifici, e il 65% del numero delle operazioni fraudolente. In pratica, è la vittima stessa a essere indotta, con l’inganno, a disporre il pagamento.
E i dati dell’osservatorio CERTFin sono ancora più eloquenti: 99 truffe su 100 vanno a segno nonostante l’applicazione della SCA, ovvero la procedura di autenticazione forte pensata proprio per proteggerti.
Se sei caduto in una trappola del genere, hai avuto a che fare con criminali organizzati. Non è certamente colpa di una disattenzione.
A volte i controlli della banca non bastano
Le analisi più recenti sul phishing bancario ci dicono che meno del 20% degli italiani sa riconoscere con certezza un sito falso o un link sospetto. Questo dovrebbe bastare a farti capire quanto siano sofisticate certe truffe.
In più, nel 2026 il fenomeno del phishing si è evoluto ulteriormente: ora si parla di lo smishing, cioè il phishing bancario via sms, che sfrutta l’intelligenza artificiale generativa per adattare in tempo reale il messaggio al profilo della vittima – e rende, come puoi immaginare, sempre più credibili e personalizzate le comunicazioni fraudolente.
Persino le banche non riescono sempre a intercettare in tempo un bonifico disposto dalla vittima stessa, magari mentre è al telefono con un finto operatore. E questo nonostante investano in sistemi antifrode.
Per fortuna la normativa ti tutela sempre
La buona notizia è che la legge italiana non lascia il cliente solo davanti a questi rischi. Il decreto legislativo 11/2010, che nasce per applicare in Italia la direttiva europea PSD2, stabilisce infatti questo: in caso di operazione non autorizzata la banca deve rimborsarti l’importo immediatamente, o comunque entro la fine della giornata operativa successiva a quella in cui riceve la tua segnalazione.
Lo fa sempre? No, perché a volte la banca – dopo una segnalazione – fa ricadere i sospetti di frode su di te. In altre parole: tu hai subìto la truffa, ma la banca pensa che sia tu a voler truffare lei chiedendole dei soldi.
Per questo è fondamentale raccogliere prove, come già ti abbiamo detto. Perché la banca può cercare anche un appiglio per evitare di rimborsarti, ma se tu puoi fornire la certezza della truffa allora non potrà tirarsi indietro.
La via stragiudiziale per avere giustizia
Del resto, se anche la banca dovesse rifiutare il rimborso, questo non vorrebbe dire che la partita è già persa. Esiste, anzi, una via molto più economica dell’azione legale – per ottenere giustizia in questi casi. Ed è, appunto, la via stragiudiziale.
Contattando l’Arbitro Bancario Finanziario (ABF) – che è un organismo indipendente pensato proprio per risolvere le controversie tra clienti e banche senza dover andare in tribunale – puoi ottenere facilmente quello che ti spetta.
È un percorso accessibile, con costi molto contenuti, e spesso è già sufficiente a far cambiare idea all’istituto di credito quando la posizione del cliente è solida.
Diventa un debitore consapevole con ADifesa
Districarsi tra moduli, termini tecnici e scadenze non è mai semplice – soprattutto in un momento già stressante come quello in cui scopri un bonifico non autorizzato.
Ecco perché conoscere i propri diritti, prima ancora di doverli far valere, fa la differenza. Ecco perché associarsi ad ADifesa è un passo importante per diventare un debitore consapevole.
ADifesa è infatti più di un’associazione consumatori; è una community di persone che vogliono restare informate. Per questo, nell’Area Riservata trovi guide, tutorial e aggiornamenti su normativa e diritti dei consumatori. Così puoi muoverti con più sicurezza se un giorno ti capiterà di doverli usare davvero.
Sapere cosa fare prima che serva è il primo passo per non farsi trovare impreparati. Iscriviti qui alla nostra associazione.
Alcune domande più frequenti
1) Quanto tempo ho per disconoscere un pagamento?
Hai tempo fino a 13 mesi dalla data in cui l’operazione è stata addebitata sul tuo conto per comunicare alla banca che non la riconosci. Il consiglio, però, è di non aspettare: prima segnali l’anomalia, prima la banca può attivare le verifiche e procedere al rimborso. Se la banca non ti ha messo a disposizione tutte le informazioni relative all’operazione contestata, puoi disconoscerla anche oltre questo termine. In ogni caso, appena ti accorgi di un movimento sospetto, contatta subito il servizio clienti o la filiale di riferimento.
Autore
2) Cosa fare in caso di transazioni non autorizzate?
La prima cosa da fare è bloccare immediatamente carta o home banking, per evitare ulteriori prelievi. Subito dopo, contatta la banca per aprire una pratica di disconoscimento, compilando l’apposito modulo disponibile online o in filiale. È utile anche conservare ogni traccia della truffa (sms, email, chiamate sospette) perché rafforzano la tua posizione. Valuta inoltre di sporgere denuncia alla Polizia Postale: non è obbligatoria per ottenere il rimborso, ma può aiutare le indagini.
Autore
3) Cosa fare se ricevo un bonifico non autorizzato?
Se noti un bonifico in uscita che non hai mai disposto, contatta subito la tua banca per segnalarlo e, se possibile, bloccare temporaneamente il conto o l’accesso online. Verifica i tuoi ultimi contatti digitali: spesso questi episodi seguono un tentativo di phishing o smishing riuscito. Presenta poi la richiesta formale di disconoscimento: la banca ha l’obbligo di rimborsarti al più tardi entro la giornata operativa successiva alla tua segnalazione, salvo fondato sospetto di frode da parte tua.
Autore
4) Come bloccare un pagamento non autorizzato?
Il modo più rapido è chiamare il numero verde della tua banca dedicato al blocco di carte e conti, attivo generalmente 24 ore su 24: puoi farlo anche dall’app, in pochi tocchi. In alternativa puoi recarti in filiale o contattare l’assistenza online. Una volta bloccato lo strumento, cambia tutte le password di accesso all’home banking e valuta se attivare le notifiche push per i movimenti futuri, in modo da accorgerti subito di eventuali nuove anomalie.
Autore
5) Come posso denunciare le transazioni non autorizzate?
Puoi sporgere denuncia presso la Polizia Postale, anche online tramite il portale del Commissariato di P.S. online, oppure recandoti direttamente in un commissariato o in una caserma dei Carabinieri. Porta con te ogni prova utile: estratti conto, screenshot di messaggi sospetti, comunicazioni con la banca. La denuncia non è un requisito obbligatorio per ottenere il rimborso dalla banca, ma rafforza la tua posizione e contribuisce a individuare i responsabili della truffa.


Post a Comment