La banca ti ha rifiutato il mutuo? Ecco qui tutto quello che devi sapere
Mutuo rifiutato, è un bel problema! Qui ti spieghiamo perché succede e, soprattutto, cosa dovresti fare dopo. Leggi il blog di ADifesa.
.
Un mutuo rifiutato dalla banca – dopo settimane di documenti, appuntamenti e attese – è una delusione enorme. Ma non solo: spesso, a seguito di un no, l’ansia e lo sconforto ci spingono a prendere decisioni affrettate (e rischiose).
Succede, allora, di ripresentare subito la domanda a un’altra banca, magari senza aver capito davvero cosa non ha funzionato. Col risultato di ricevere un secondo rifiuto – identico al primo, e altrettanto frustrante.
Prima di provare e riprovare, quindi, conviene fermarsi un attimo. Fermarsi per ricostruire il quadro: cosa guarda davvero la banca, cosa succede concretamente dopo un diniego, e come muoversi per non ripetere lo stesso errore.
Sei pronto a metterti in discussione?
Cosa guarda la banca prima di dire sì
Tradotto: quali sono i requisiti per ottenere un mutuo? Tieni conto che, quando presenti una domanda di mutuo, la banca non si limita a leggere la busta paga. È opinione diffusa che sia sufficiente la busta paga; non è così.
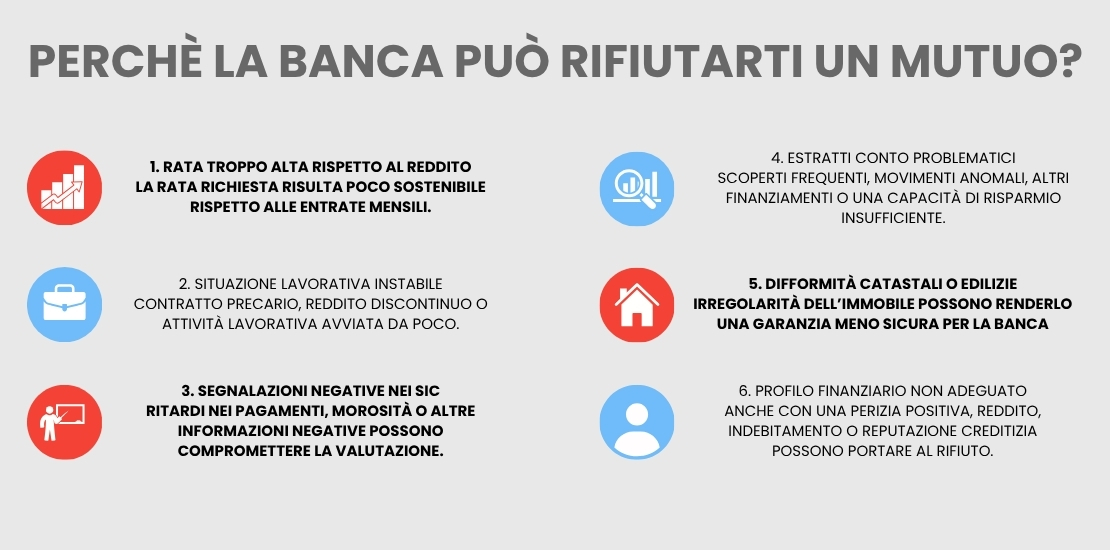
Nella valutazione finale, infatti, entrano in gioco almeno tre elementi. Il primo è la sostenibilità della rata rispetto al reddito netto disponibile: come regola generale, la rata non dovrebbe superare un terzo delle entrate mensili, anche se ogni banca applica parametri leggermente diversi.
Il secondo elemento è la stabilità lavorativa e contrattuale del richiedente. Come puoi immaginare, un contratto a tempo indeterminato consolidato pesa diversamente da uno a termine o da un’attività autonoma appena avviata.
Il terzo, che tra l’altro è quello più spesso sottovalutato, è la reputazione creditizia registrata nei Sistemi di Informazioni Creditizie (SIC), tra cui CRIF è il più noto. A quel punto un ritardo su una rata, una richiesta di finanziamento mai andata a buon fine, o una morosità non ancora regolarizzata possono pesare sulla valutazione finale anche quando la situazione economica attuale è del tutto solida.
Insomma, se ti hanno rifiutato un mutuo, la ragione non può che essere tra queste:
- rapporto rata/reddito troppo alto
- situazione lavorativa percepita come instabile
- precedenti negativi nei SIC
Fai attenzione soprattutto all’ultimo punto. Le segnalazioni negative spesso passano sotto traccia. Vale a dire: magari ne hai una a tuo nome e nemmeno lo sai, perché le banche tendono a essere poco trasparenti riguardo allo storico che hanno tracciato sul tuo conto.
Tre esempi di rifiuto da parte della banca
Spesso, però, i motivi di un rifiuto non sono subito evidenti. Vediamo insieme tre casi tipici in cui le banche, valutando la pratica, scelgono di non concedere il mutuo.
-
Il mutuo rifiutato dopo l’estratto conto
Anche questo è un copione che si ripete spesso. Magari la documentazione reddituale a posto, ma l’analisi degli estratti conto degli ultimi mesi (richiesti solitamente per verificare la effettiva capacità di risparmio e l’assenza di movimenti anomali) fa emergere elementi che cambiano la valutazione.
Rientrano in questa casistica: rientri frequenti in prossimità del limite di scoperto, versamenti non giustificabili, rate di altri finanziamenti non dichiarati in fase di domanda, o ancora un tenore di spesa incompatibile con il risparmio dichiarato per l’anticipo.
In questi casi, più che la reputazione creditizia, sono le tue abitudini finanziarie che portano a una rifiuto da parte della banca.
-
Il mutuo rifiutato per difformità
Questo scenario riguarda invece solamente l’immobile, non il richiedente. Durante la perizia o la verifica notarile può emergere una difformità catastale o edilizia – una modifica interna non accatastata, una veranda chiusa senza autorizzazione, una planimetria che non corrisponde più allo stato reale dei luoghi.
Le banche, in questi casi, tendono a essere estremamente prudenti: un immobile con difformità rilevanti può essere considerato una garanzia meno solida, perché eventuali irregolarità edilizie possono complicarne la futura commerciabilità.
La buona notizia è che spesso si tratta di situazioni sanabili, tramite pratiche di conformità catastale o urbanistica. Ma richiedono tempo — tempo che allunga inevitabilmente l’istruttoria o, se non gestito prima della richiesta, porta dritti al rifiuto.
-
Il mutuo rifiutato dopo perizia positiva
È forse la situazione più frustrante in assoluto. Perché, in questo caso, l’immobile è stato valutato, il perito ha confermato che il valore copre l’importo richiesto, eppure la banca ha comunicato lo stesso il suo il diniego.
Il motivo, quasi sempre, non ha niente a che fare con la casa. Il punto è che la perizia valuta l’immobile come garanzia, ma questa è solo una delle componenti dell’istruttoria. Il comitato crediti può bocciare la pratica per ragioni legate al tuo profilo (e quindi: reddito basso, rapporto rata/reddito, segnalazioni negative nei SIC) che restano del tutto indipendenti dall’esito della perizia.
In altri casi, più rari ma non impossibili, la perizia stessa presenta un valore “condizionato” (vale a dire: il valore che raggiunge l’immobile dopo i lavori di regolarizzazione). In quei casi, il problema può essere proprio nell’immobile che hai scelto.
Ma, di base, se la perizia è positiva, il problema è quasi sempre il tuo profilo, e cioè: o il livello di reddito o la reputazione creditizia.
Quanto aspettare prima di riprovare (e cosa fare nel frattempo)
Non esiste un tempo minimo fissato per legge prima di ripresentare una domanda di mutuo. Dopo un no dalla banca, l’unica cosa da fare resta valutare il proprio profilo, verificare cosa risulta scritto a tuo nome nei SIC e – infine – risolvere il problema. se le cause del primo rifiuto sono state effettivamente risolte.
In altre parole, ripartire alla cieca cambiando semplicemente banca spesso significa andare incontro alla stessa valutazione negativa. Tieni a mente che le informazioni creditizie vengono condivise con tutti gli istituti di credito.
Secondo la nostra esperienza, il primo passo utile (prima ancora di cercare un altro istituto) è ottenere una visura della tua posizione creditizia e, in seguito, verificare se le segnalazioni presenti sono corrette.
Non è un dettaglio marginale: per la nostra esperienza, 3 segnalazioni su 4 risultano illegittime – per errori di comunicazione tra istituti, aggiornamenti mancati o dati rimasti in archivio oltre i termini previsti dalla normativa. In questi casi la segnalazione può essere contestata e cancellata, il che riapre di fatto l’accesso al credito.
Solo dopo questa verifica ha senso lavorare sugli altri fattori valutati dalla banca. In genere, questo significa consolidare la propria posizione reddituale. Ma è anche utile ridurre altri impegni finanziari in corso, come carte revolving o altri finanziamenti attivi.
Inoltre, è bene regolarizzare eventuali difformità dell’immobile prima di ripresentare la domanda. Infine, valuta di rivedere l’importo richiesto, basandolo sul tuo reddito reale e non su quello sperato.
Con ADifesa puoi verificare la tua reputazione creditizia
Come avrai capito, scoprire se sei stato segnalato è uno dei primi passi per risolvere il problema del mutuo rifiutato. Chiedere la visura è qualcosa che puoi fare in autonomia, è vero; ma con ADifesa hai la certezza di una visura completa – che include i sistemi di informazione creditizia di almeno cinque società europee.
Non solo: la nostra associazione consumatori può garantire il più delle volte la cancellazione anticipata dalla lista dei cattivi pagatori. Le segnalazioni, infatti, non sempre sono legittime: spesso, a causa di errori procedurali, ci si ritrova iscritti nell’elenco dei cattivi pagatori ingiustamente.
Succede più di quanto pensi; succede a 3 segnalazioni su 4. E in casi come questo il team di ADifesa può lavorare per te per ripulire finalmente la tua reputazione creditizia e consentirti di ottenere il mutuo o finanziamento che cerchi.
È un servizio riservato agli associati, è vero. Ma associarsi è semplice: basta visitare la pagina dedicata e versare la quota annuale per iscriversi.
In caso di dubbi o domande, puoi scriverci qui. I nostri consulenti ti risponderanno, senza impegno, in meno di 48 ore.
Associarsi ad ADifesa conviene. Per gli iscritti, oltre ai nostri servizi esclusivi, la nostra associazione mette a disposizione guide e tutorial utili direttamente nell’Area Riservata.
Con ADifesa impari a essere un debitore consapevole.
Non rinunciare a questa opportunità.
Alcune domande frequenti
1) Se il mutuo viene rifiutato, vengo segnalato?
Non nel senso in cui si intende comunemente il termine. Una richiesta di mutuo rifiutata o ritirata viene registrata nei Sistemi di Informazioni Creditizie (SIC), ma resta visibile per un solo mese: si tratta di una traccia temporanea dell’istruttoria, non di una segnalazione da cattivo pagatore. Il discorso cambia se il rifiuto nasce da morosità pregresse: in quel caso, a seconda che siano state sanate o meno, la visibilità può estendersi da 12 mesi fino a un massimo di cinque anni.
Autore
2) Cosa devo fare concretamente se il mutuo viene rifiutato?
Secondo la nostra esperienza, il primo passo – prima ancora di cercare un’altra banca – è ottenere una visura della propria posizione creditizia per capire cosa risulta scritto nei SIC. È un passaggio spesso sottovalutato: buona parte delle segnalazioni negative risulta irregolare, per errori di comunicazione tra istituti o dati rimasti in archivio oltre i termini di legge. Solo dopo aver chiarito la propria posizione ha senso lavorare su reddito, altri impegni finanz
Autore
3) Dopo quanto tempo posso ripresentare la domanda per un mutuo rifiutato?
Per ripresentare la domanda, non esiste un termine minimo fissato dalla legge. Quello che devi considerare è quale aspetto risolvere, prima di inoltrare un’altra richiesta. Per esempio, ripresentare la domanda altrove senza aver verificato la propria reputazione creditizia può essere controproducente, perché le informazioni creditizie sono condivise tra gli istituti. Conviene quindi prima accertarsi che le cause del rifiuto iniziale siano state effettivamente superate.


Post a Comment