Il mutuo variabile con Cap conviene? Scopri come funziona, quali sono i vantaggi e se fa davvero al caso tuo.
Chi si affaccia al mondo dei mutui prima o poi si scontra con lo stesso dubbio. È la famosa scelta tra tasso fisso e tasso variabile.
Negli ultimi anni, però, si è affacciata sul mercato una terza via. Parliamo, appunto, del mutuo a tasso variabile con Cap. Una soluzione pensata proprio per chi non vuole rinunciare ai vantaggi del variabile ma teme le sue oscillazioni.
Ma la scelta del mutuo variabile con CAP conviene sul serio? La risposta è meno semplice di quanto pensi. Vediamo allora di cosa si tratta e come capire se fa davvero al caso tuo.
Cosa vuol dire mutuo variabile con Cap
Prima di spiegarlo, chiariamo in poche righe come funziona il mutuo a tasso variabile – quello classico, insomma. Quando firmi un contratto di mutuo a tasso variabile sai che avrai una rata il cui importo che si muove secondo un indice di riferimento (di solito l’Euribor). Insomma: quando l’indice sale, sale anche la rata; quando scende, la rata si alleggerisce.
Ecco, il mutuo con Cap funziona più o meno allo stesso modo, ma con una differenza sostanziale: già nel contratto la banca fissa un tetto massimo oltre il quale il tasso non può salire, qualunque cosa accada all’indice di riferimento. La parola «Cap», del resto, vuol dire «tappo», «coperchio», e quindi è letteralmente quel limite che impedisce ai tassi di salire a dismisura.
Nella pratica questo significa che, se l’Euribor resta sotto quella soglia, il mutuo si comporta come un normale variabile; ma se la supera, la rata si blocca al livello previsto dal CAP, proteggendoti da rialzi imprevisti.
Possiamo definirla, per essere più precisi, come una sorta di rete di sicurezza contrattuale. Perché ti tutela, introducendo un elemento di prevedibilità tipico del fisso dentro una struttura che resta, di base, variabile.
Il mutuo con Cap è conveniente?
Che il mutuo con Cap sia conveniente di per sé è difficile dirlo. È chiaro: il meccanismo ti protegge dalle oscillazioni del mercato, ma ci sono degli aspetti che vanno considerati.
Il primo, e più importante secondo noi, è che il Cap ha un costo. Chi segue ADifesa da un po’ lo sa già: ogni tutela in più che un contratto ti offre si traduce quasi sempre in un costo in più che paghi tu. Succede perché la banca, per garantirti quella tutela, si tutela a sua volta – e lo fa chiedendoti un costo più alto.
In questo caso il costo più alto riguarda lo spread. Come abbiamo detto, nel mutuo a tasso variabile, il tasso applicato dalla banca segue, sì, l’indice Euribor, ma a questo aggiunge uno spread – praticamente una differenza – che per la banca rappresenta un guadagno. Nel caso del mutuo con Cap lo spread è più alto. Questo vuol dire pure che, in un periodo di tassi stabili o in calo, un variabile senza CAP potrebbe rivelarsi più economico.
Non dobbiamo dimenticare, poi, che alcuni contratti applicano il Cap per tutta la durata del mutuo, mentre altri solo per i primi anni. Un Cap che scompare dopo il quinto anno di mutuo, per fare un esempio, cambia completamente il senso della scelta: paghi uno spread più alto pensando di essere protetto a lungo termine, quando in realtà la tutela che ricevi ha una scadenza ben precisa.
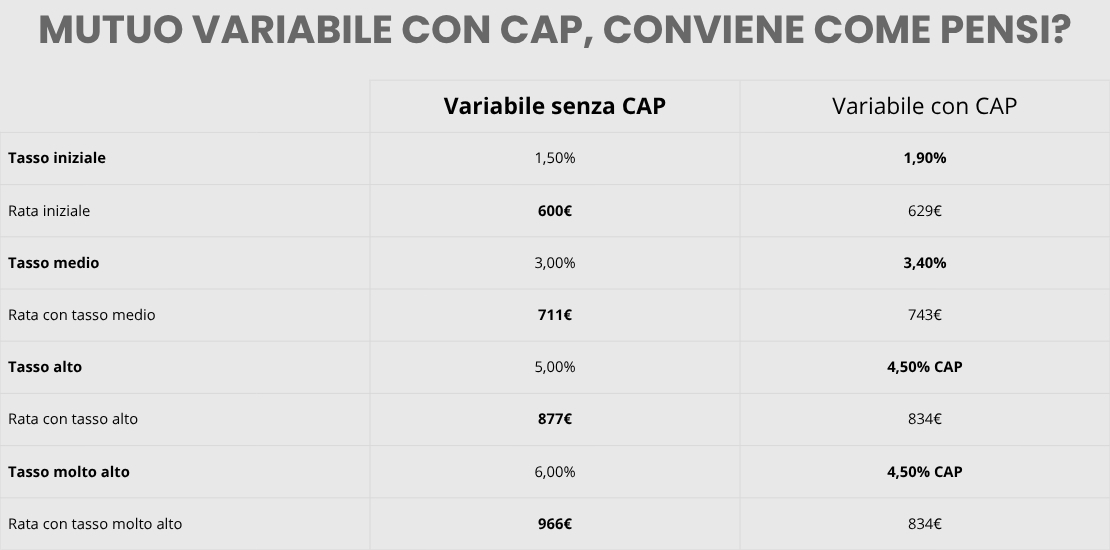
C’è poi un terzo punto, che va pure considerato: quanto è probabile, nello scenario attuale, che i tassi salgano davvero fino a toccare quella soglia? Se la probabilità è bassa, il Cap diventa di fatto un’assicurazione che si paga ma che difficilmente si ‘usa’. Praticamente un costo fisso a fronte di un rischio che potrebbe non concretizzarsi mai.
A questo punto, per capire se un mutuo variabile con Cap conviene non bisogna considerare il meccanismo in sé. L’ideale è fare un confronto tra quanto costa oggi (con uno spread più alto) e quanto rischio reale evita nel tempo. Il vantaggio del mutuo con Cap, insomma, si vede soprattutto nel medio-lungo periodo e in condizioni di incertezza sui mercati, quando la possibilità di un’impennata dei tassi è concreta.
In quei casi, sapere in anticipo qual è la rata massima che si dovrà sostenere permette di pianificare il bilancio familiare senza sorprese.
Come scegliere il mutuo giusto per te
Se vuoi scegliere un mutuo che puoi gestire, e quindi ‘giusto’ per te, sono almeno tre le cose da considerare:
- quanto sei disposto a tollerare l’incertezza
- quanto dura il finanziamento
- quanto è stabile il tuo reddito nel tempo
Per esempio, se il piano di ammortamento è particolarmente lungo, e non prevedi una crescita del tuo reddito, può darsi che tu preferisca dormire sonni tranquilli. In quel caso meglio orientarsi verso soluzioni più prevedibili – come il mutuo variabile con Cap. Se invece punti a sfruttare tassi di interesse bassi nel breve periodo puoi forse accettare maggiore volatilità.
In ogni caso, prima di firmare un contratto di mutuo con Cap, conviene sempre verificare alcuni elementi contrattuali. Tipo: a quale livello è fissato il CAP, se la soglia vale per tutta la durata del mutuo o solo per i primi anni… Inoltre, un confronto dello spread rispetto a un variabile equivalente senza Cap può essere utile. Sono proprio questi dettagli, spesso lasciati in secondo piano, a fare la differenza tra un buon affare e un contratto che è, invece, penalizzante.
Infine, è utile anche guardare oltre il tasso nominale (TAN) e confrontare il TAEG, che include le spese accessorie e restituisce un’idea più realistica del costo complessivo. E – naturalmente – considera anche la trasparenza contrattuale che conta quanto il tasso stesso: clausole poco chiare o scritte in modo ambiguo possono nascondere condizioni sfavorevoli che emergono solo a mutuo avviato
Il tuo mutuo è regolare? Fallo controllare!
Presta molta attenzione, a questo punto. Perché anche un mutuo apparentemente conveniente sulla carta può nascondere irregolarità. Parliamo di tassi che sconfinano nell’usura bancaria, capitalizzazione degli interessi illecita (in altre parole: anatocismo), o clausole vessatorie inserite nelle pieghe del contratto. Succede più di quanto immagini, e spesso il mutuatario non ha gli strumenti per accorgersene da solo.
Con il servizio di verifica del mutuo di ADifesa, un team di esperti analizza a fondo il tuo contratto – documenti, estratti conto, piano di ammortamento – per verificare la presenza di anatocismo, tassi usurari o clausole svantaggiose.
E una volta terminata l’analisi, ricevi una relazione tecnico-finanziaria e una consulenza one-to-one, con indicazioni concrete sulle possibilità di successo di un eventuale ricorso e sui prossimi passi da seguire.
Il servizio ha un costo fisso di 199 € (IVA esclusa), ben lontano dalle parcelle di uno studio legale tradizionale.
🔗 Scopri di più sulla pagina dedicata
E – se non fai ancora parte di ADifesa – associati.
Molti i vantaggi: guide, tutorial, servizi per difendersi dalle banche e consulenze specializzate.
👉 Puoi associarti qui in pochi clic
La quota annuale è di soli 20 €.
Ti aspettiamo!
Alcune domande frequenti
1) Cosa vuol dire mutuo variabile con Cap?
Il mutuo variabile con Cap è un mutuo a tasso variabile in cui il contratto stabilisce una soglia massima oltre la quale la rata non può salire, anche se l’indice di riferimento continua a crescere.
Autore
2) Il mutuo variabile con Cap è conveniente?
Può esserlo fino a un certo punto perché rende più prevedibile la rata in un contesto di tassi incerti. È bene però tenere a mente che comporta in genere uno spread più alto rispetto a un variabile senza protezione: la convenienza va valutata caso per caso.
Autore
3) Quali sono le principali tipologie di mutuo?
Nella scelta di un mutuo hai diverse possibilità: tasso fisso, tasso variabile, tasso variabile con Cap e tasso misto – ciascuna con un diverso equilibrio tra prevedibilità e possibilità di risparmio.


Post a Comment